Hay veces que, escuchando una publicación desde una cuenta de Instagram, sin que uno lo busque, termina pensando en algo mucho más grande.
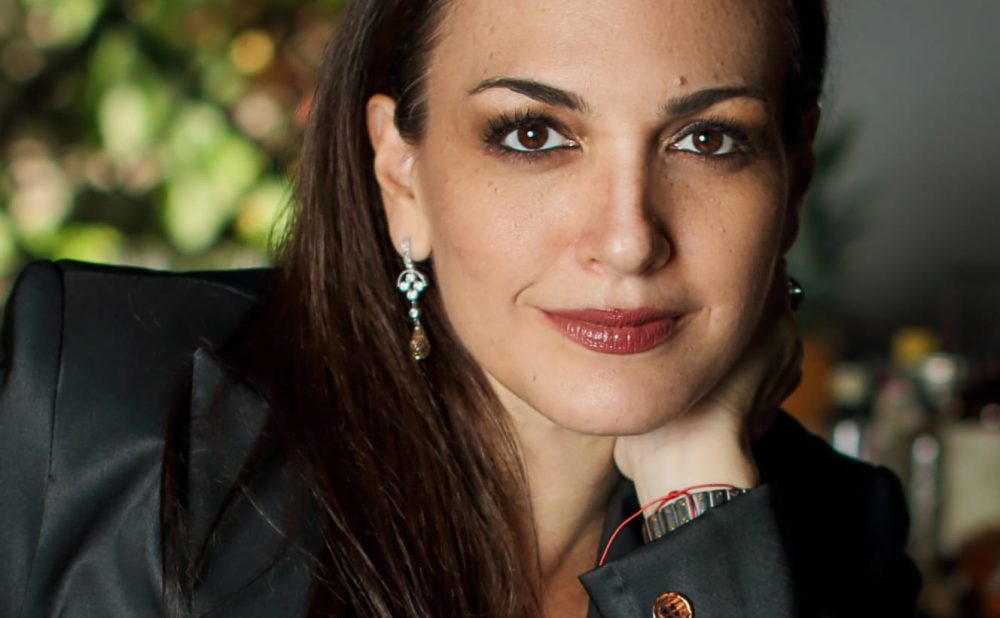
Eso me pasó hace poco con María Sofía Velázquez, consultora financiera y mentora de imagen y elegancia. Quienes la conocen saben que no habla del tema con tibieza: lo hace con una convicción —y a veces con una vehemencia— que no deja mucho espacio para la indiferencia. Para ella es incomprensible que alguien empiece a trabajar, a generar ingresos, a construir una vida, sin pensar también en cómo protegerse de lo que puede salir mal en el camino.
Yo la escuchaba pensando en otra cosa: que detrás de su defensa de los seguros había una conversación mucho más amplia y profunda, una que vale la pena traer a este blog. Porque para mí la pregunta de fondo no es si tenemos o no una póliza. Es otra, más incómoda: ¿cuándo empieza realmente la planificación financiera de una familia?
Quizás mucho antes de lo que pensamos. La planificación puede empezar cuando todavía estás soltero.
Solemos asociar la planificación familiar a ciertos hitos: el matrimonio, la llegada de los hijos, la compra de una casa, el momento en que “por fin” tenemos responsabilidades económicas serias. Pero ¿por qué esperar hasta entonces?
Alguien que apenas empieza su vida laboral ya está construyendo algo. Genera ingresos, asume gastos, debería estar ahorrando, quizás compra su primer carro, estudia, viaja, emprende, invierte, empieza a formar un patrimonio. Puede tener padres a quienes quisiera cuidar, hermanos, personas importantes en su vida. Y aunque hoy no tenga ninguna de esas responsabilidades, seguramente sí tiene expectativas sobre su propio futuro.
De ahí salió una de las ideas que más me quedó luego de escuchar a María Sofía:
“La planificación financiera familiar puede empezar cuando todavía estás soltero. Anticiparte a las distintas etapas de tu vida es ser visionario.”
No se trata de decidir a los 18 años cómo va a ser el resto de tu vida. Se trata de empezar a construir una cultura de previsión, poco a poco, porque planificar no es vivir pensando que algo malo va a pasar.
Probablemente una de las razones por las que postergamos estas decisiones es porque estando en la plenitud de la juventud y la salud, no nos imaginamos una enfermedad grave, un accidente, un divorcio, una incapacidad o la muerte. Preferimos pensar que eso está lejos. Y ojalá lo esté, pero no siempre es así.
De la conversación con María Sofía surge un razonamiento muy atinado y útil para el resto de la vida: planificar no es vivir con miedo. Es construir nuestra vida sabiendo que no todo lo que nos va a pasar depende de nosotros.
Podemos cuidarnos y aun así enfermarnos. Podemos ser prudentes y sufrir un accidente. Podemos tener un buen trabajo y perderlo de un día para otro. Podemos creer que tenemos un buen matrimonio y de repente todo se acaba. Podemos pasar años construyendo un patrimonio y encontrarnos, de pronto, frente a una necesidad económica que jamás habíamos previsto.
Entonces la pregunta no es solo qué queremos lograr. También deberíamos preguntarnos qué estamos haciendo para proteger lo que ya estamos logrando.
El seguro es una gran herramienta para ello y parte muy importante de toda la planificación financiera que debemos construir.
La planificación es un universo muy amplio que incluye ahorro, inversión, manejo responsable de las deudas, fondos de emergencia, organización patrimonial, planificación sucesoria y distintos mecanismos de protección frente a riesgos. Los seguros son parte muy importante de eso.
María Sofía insiste especialmente en ellos porque, desde su experiencia, ha visto algo que le resulta evidente: existen riesgos cuyo impacto económico es tan grande que ninguna persona o familia debería darse el lujo de ignorarlos.
Es cierto que no todos necesitamos lo mismo. No requiere la misma protección una joven de 22 años que acaba de conseguir su primer trabajo que una mujer de 40 con tres hijos, una hipoteca y un negocio. Ni es igual la situación de alguien soltero que ayuda a sus padres que la de alguien cuyos hijos ya son independientes.
Por eso una buena planificación no arranca comprando un producto. Arranca haciendo preguntas:
¿De quién soy económicamente responsable? ¿Quién depende de mis ingresos? ¿Qué obligaciones tengo? ¿Qué pasaría con ellas si mañana dejara de producir? ¿Cuánto tiempo podría sostenerme sin ingresos? ¿Qué pasaría con mi familia si yo faltara? ¿Si estoy soltero, cómo me veo en el futuro? ¿Si estoy solo(a) y me enfermo, cómo sigo adelante?
Solo después de responder eso tiene sentido mirar qué herramientas existen para enfrentarlo.
“Nunca vas a estar más joven que hoy”
Hubo una frase que María Sofía repitió varias veces durante la conversación, casi como un mantra: “Nunca vamos a estar más jóvenes que hoy.”
Su punto es al mismo tiempo simple y genial: muchas personas empiezan a pensar en protegerse justo cuando ya acumularon años, responsabilidades, o cuando su salud o sus circunstancias cambiaron. Por eso ella defiende empezar temprano.
En materia de seguros, la edad, el estado de salud, el tipo de cobertura, el plazo y otras variables inciden significativamente en las condiciones y el costo de un contrato. Por eso mismo, no conviene generalizar: existen distintos tipos de seguros, y las características de cada producto deben explicarse y evaluarse profesionalmente, caso por caso.
Pero más allá del seguro en sí, lo que me interesa es la filosofía detrás de esa frase: hay decisiones que son mucho más fáciles de tomar antes de necesitarlas. Y eso aplica a muchísimas áreas de la vida familiar, no solo a los seguros.
Dos caminos posibles: la misma mujer, veinte años después
Para entender por qué esto no es un ejercicio teórico, pensemos en un caso hipotético. No es la historia de nadie en particular —es, más bien, el tipo de historia que cualquiera de las dos, María Sofía desde los seguros y yo desde el derecho de familia, hemos visto repetirse con distintos nombres.
Imaginemos a una mujer de 20 años. Recién empieza a trabajar, gana poco y, como suele pasar a esa edad, cree que tiene todo el tiempo del mundo por delante. Aun así, decide destinar una parte pequeña de su ingreso a un seguro. No porque piense en el peor escenario, sino porque alguien —quizás alguien como María Sofía— le hizo ver algo simple pero decisivo: nunca volvería a estar tan joven ni tan sana como hoy para fijar un costo bajo por muchos años.
Avancemos veinte años. Esa mujer tiene 40. Tiene tres hijos. Y le toca enfrentar uno de esos hechos que nadie planea: un divorcio, una viudez, o el diagnóstico de una enfermedad grave.
Ahora imaginemos dos versiones de esa misma mujer.
En la primera, esa mujer contrató su seguro a los 20 años. Cuando llega la crisis, además del apoyo emocional y legal que necesita, cuenta con una cobertura que ya está vigente, con condiciones que se fijaron cuando era joven y sana, y con una prima que sigue siendo manejable. Eso no le quita el dolor del divorcio, la viudez o la enfermedad. Pero sí le da algo de aire: los hijos siguen en el mismo colegio, la casa sigue pagándose, hay margen para tomar decisiones sin la urgencia de la falta de dinero.
En la segunda, esa misma mujer no contrató un seguro y fue postergando la decisión. A los 25 pensó que era muy pronto. A los 30, que tenía otras prioridades. A los 35, empezaron a aparecer condiciones de salud que encarecieron cualquier cobertura o, en algunos casos, la dificultaron. Y a los 40, cuando llega el divorcio, la viudez o el diagnóstico, se encuentra sosteniendo sola —o de golpe— a tres hijos, sin ningún colchón económico adicional al que ya tenía. Ahí, a la crisis emocional y familiar se le suma, de inmediato, la pregunta que veíamos antes: ¿de dónde salen los recursos?
La diferencia entre esas dos mujeres no está en lo que les tocó vivir —ambas enfrentan lo mismo—. Está en la posición desde la que lo enfrentan.
Y ahí es donde se cruzan, otra vez, la mirada de María Sofía y la mía. Ella lo ve desde el seguro que existe o no existe el día que se necesita. Yo lo veo desde el expediente: familias que además de resolver en los tribunales un conflicto judicial en el ámbito familiar, tienen que resolver, con el mismo dolor, cómo van a pagar las cuentas, a comer, dónde van a vivir, quién va a pagar la escuela y de dónde sacan el dinero para contratar a un buen abogado que los defienda.
El problema casi nunca empieza cuando ocurre lo inesperado. Como abogada de familia, esta conversación me llevó, casi sin darme cuenta, a mi propio terreno.
Llevo años acompañando familias en momentos de crisis, y algo que la práctica me ha enseñado es que ciertos hechos no solo dejan consecuencias emocionales o familiares. También pueden alterar de raíz la manera en que una familia se sostiene económicamente.
Una enfermedad, una incapacidad, una separación, un divorcio o una muerte pueden cambiar de golpe la estabilidad de un hogar. Y entonces aparecen preguntas que antes parecían lejanas: ¿quién paga la vivienda? ¿de dónde salen los recursos para mantener a los hijos? ¿se puede sostener su educación? ¿qué pasa con las deudas? ¿qué bienes existen y quién y cómo se administran? ¿hay liquidez disponible? ¿durante cuánto tiempo puede la familia mantener su nivel de gastos?
Mientras María Sofía hablaba de seguros, yo pensaba en algo que veo desde otro ángulo: muchas crisis familiares se vuelven todavía más duras porque encuentran a las personas sin ninguna preparación para enfrentar sus consecuencias económicas.
Cuando al dolor se le suman las cuentas
Hay una idea de María Sofía que me marcó particularmente. Cuando alguien muere, sus seres queridos ya tienen suficiente con enfrentar la pérdida. Pero cuando no hubo previsión, a la tristeza se le suman casi de inmediato los problemas de dinero.
Ningún seguro evita el dolor. Ninguna cantidad de dinero reemplaza a una persona. Pero eso no significa que las consecuencias financieras sean irrelevantes: la casa sigue generando gastos, los hijos siguen comiendo, la escuela sigue cobrando, los servicios hay que pagarlos. Las obligaciones no desaparecen porque alguien haya faltado. De ahí una pregunta incómoda, pero necesaria:
Si mañana faltara el ingreso principal de tu hogar, ¿cuánto tiempo podría tu familia sostener su vida sin endeudarse ni depender económicamente de otras personas?
Puede que esa pregunta importe más que preguntarnos simplemente si tenemos o no un seguro.
Proteger no es solo pensar en la muerte
Nuestra conversación también me ayudó a desarmar otra idea muy instalada: pensar que un seguro de vida solo tiene que ver con el fallecimiento.
Existen distintos tipos de productos y coberturas. Algunos están pensados para proteger económicamente a ciertos beneficiarios ante el fallecimiento del asegurado; pero hay otros que pueden incluir beneficios o coberturas adicionales ante ciertas contingencias durante su vida. Algunos productos acumulan valor con el tiempo, otros no.
Por eso es indispensable entender bien qué se está contratando: ¿qué cubre? ¿qué no cubre? ¿cuánto cuesta? ¿por cuánto tiempo? ¿puede cambiar la prima? ¿existen exclusiones? ¿qué beneficios se reciben y en qué circunstancias? ¿quiénes son los beneficiarios? ¿esa cobertura sigue respondiendo a mi realidad actual?
Tener una póliza que no entendemos tampoco es planificar.
Nuestra vida cambia. Nuestra planificación también debería hacerlo
A los 25 podemos estar solteros, arrancando la carrera. A los 35, con hijos pequeños y una hipoteca. A los 45, con un negocio, inversiones, padres mayores, nuevas responsabilidades. A los 55, con una realidad completamente distinta a todas las anteriores.
Por eso la planificación financiera no debería ser algo que decidimos una vez y guardamos en una gaveta. La vida cambia, y con ella cambian nuestros riesgos, nuestras obligaciones y las personas que queremos proteger.
Vale la pena hacernos, de vez en cuando, esta pregunta: ¿la protección que tengo corresponde a la vida que tengo hoy? Ser visionario también es cuidarnos y a nuestra familia.
Después de escuchar a María Sofía, entiendo perfectamente por qué habla del tema con tanta vehemencia.
Podremos discutir si todas las personas necesitan un seguro determinado, cuánto necesitan, cuándo deben contratarlo o qué producto les conviene. Esas respuestas requieren mirar cada situación en particular, y ahí es donde entra el criterio profesional de María Sofía.
Pero hay algo con lo que es difícil no estar de acuerdo: esperar a que llegue la crisis para empezar a pensar en cómo enfrentarla nos deja en una posición mucho más vulnerable.
Planificar no evita los imprevistos, pero puede cambiar la manera en que los enfrentamos. Tampoco debe implicar vivir mortificados por el futuro. Significa asumir que nuestra tranquilidad, nuestra independencia y la protección de quienes queremos también dependen de decisiones que podemos tomar hoy.
Y quizás por eso la planificación financiera familiar puede empezar mucho antes de que exista eso que solemos llamar “nuestra propia familia”.
Puede empezar con tu primer salario. Con tu primer ahorro. Con la primera vez que te preguntas qué quieres construir. Y también con la primera vez que decides preguntarte cómo vas a protegerlo.
Porque ser visionario no consiste solo en imaginar la vida que quieres tener. También consiste en prepararte para lo que no quieres que suceda.
Tips que todos deben conocer en su juventud
Otro aprendizaje que nos deja María Sofía. ¿Sabías que todo joven de 18 a 25 años que no esté trabajando puede asegurarse por hasta la mitad del monto asegurado de alguno de sus padres? No hablamos aquí de una póliza de hipoteca ni de un seguro colectivo laboral, sino de una figura como dependiente.
María Sofía lo explica así: si un padre o madre tiene un seguro por un monto determinado, el hijo puede asegurarse como dependiente por hasta la mitad de esa suma. La ventaja no es tanto el monto en sí, sino el tiempo: entrar al sistema desde joven, con una prima mínima, y desde ahí ir ajustando tanto la cobertura como la prima a medida que su vida y su economía evolucionan.
El mismo principio aplica para quien se casa: contratar una póliza propia desde joven —y sostenerla en el tiempo— puede convertirse, con los años, en una reserva de tranquilidad. Si más adelante llega un divorcio, una viudez o simplemente la necesidad de organizar una vejez más cómoda, esa cobertura ya está ahí, con condiciones fijadas cuando la salud y la edad jugaban a favor.
Los detalles concretos —montos, primas, valores de rescate, beneficiarios— varían según cada producto y cada aseguradora, y ahí es donde vale la pena sentarse con un profesional como María Sofía para ver qué aplica a tu caso.
El corredor de seguros no es un vendedor: es un asesor de riesgos
Solemos pensar en un corredor de seguros como alguien que “vende pólizas”. Es un grave error de enfoque que vale la pena corregir.
Un buen corredor no está ahí para solo venderte un producto. Está ahí para hacerte las preguntas que probablemente no te habías hecho: qué pasaría si mañana te enfermas, si pierdes tu fuente de ingresos, si te divorcias, si enviudas, si sufres un accidente que te incapacita. Su trabajo no es venderte miedo ni venderte un contrato — es ayudarte a ver con claridad los riesgos reales que existen en tu vida y en la de las personas que dependen de ti, y a decidir, con información, cuáles vas a asumir tú mismo y cuáles conviene transferir.
Esa diferencia importa. Porque cuando uno ve al corredor solo como alguien que ofrece un producto, la conversación se reduce a precio, cobertura y letra pequeña. Pero cuando lo ve como lo que realmente puede ser —un asesor de riesgos y contingencias—, la conversación cambia: deja de ser sobre qué póliza comprar y pasa a ser sobre cómo proteger la vida y el patrimonio que estás construyendo.
Y ahí está la diferencia fundamental. No en el papel que firmas, sino en la conversación que tuviste antes de firmarlo. Esa conversación —bien hecha, con las preguntas correctas— es lo que después marca la diferencia el día que aparece uno de esos accidentes de vida que nadie quiere ni espera.
Vale la pena que cada persona —soltera, casada, con hijos o sin ellos— se haga la pregunta que da título a esta reflexión: ¿la protección que tengo hoy corresponde a la vida que quiero construir? No hay una sola respuesta correcta, pero sí hay un mejor momento para empezar a buscarla: ahora, mientras nunca vamos a estar más jóvenes que hoy.
María Sofía Velázquez, además de ser miss Panamá para Miss Universo 1993, mentora de imagen y elegancia, es también una destacada consultora financiera enfocada en seguros e inversiones bursátiles (Agencia CCSA de Seguros).
Puedes seguirla en @mariasofiavelazquez y pedirle una cita en (+507)66131272 o enviándole un correo a ms@mariasofiavelazquez.com
Esta publicación nace de escucharla en su publicación de cuenta de Instagram y de una conversación sobre seguros, planificación financiera y prevención de riesgos.
Disclaimer: Este contenido ofrece orientación general y tiene fines educativos. No constituye recomendación para contratar un seguro o producto financiero determinado, y no sustituye asesoría legal, financiera ni de seguros. Las coberturas, primas, beneficios, exclusiones y demás condiciones dependen de cada producto y contrato.